Für Inhaber und Gesellschafter mittelständischer Unternehmen
Kein Makler.Kein Verkaufsmandat.Erst Klarheit.
Bevor ein Käufer Ihren Preis bestimmt, sollten Sie wissen, wo Ihr Unternehmen wirklich steht.
Die transferis – consulting Optionsanalyse zeigt Ihnen vor einem möglichen Verkaufsprozess,
wie Ihr Unternehmen aus Käufersicht dasteht,
welche Risiken den Wert beeinflussen können
und wo noch Handlungsspielraum besteht.
Optionsanalyse Unternehmensverkauf
2.950 €
zzgl. MwSt.
Vertraulich. Unverbindliche Anfrage.
Keine Verpflichtung zu einem späteren M&A-Mandat.
Perspektivwechsel
Ein Käufer sieht Ihr Unternehmen anders als Sie.
Sie kennen Ihr Unternehmen seit vielen Jahren. Ein Käufer betrachtet es aus einer anderen Perspektive. Er sieht nicht zuerst Ihr Lebenswerk. Er sieht Ergebnisqualität, Abhängigkeiten, Managementstruktur, Investitionsbedarf, Risiken und Zukunftsperspektiven.
Die entscheidende Frage lautet deshalb:
Wissen Sie, was ein Käufer bei Ihrem Unternehmen zuerst sehen wird?
Was Sie heute erkennen und verbessern, kann später Einfluss auf Kaufpreis, Käuferinteresse und Verhandlungsspielraum haben.
Vertrauen
Keine Theorie aus dem Lehrbuch.
Käuferperspektive, Transaktionserfahrung und operative CEO-Praxis in einer Analyse.
Dr. Annika Bien
M&A- und Transaktionserfahrung
Erfahrung aus Konzern-, Mittelstands- und Transaktionsumfeld.
Rolf Naeder
CEO-, Private-Equity- und Transaktionserfahrung
Langjährige operative Führung, Restrukturierung und Unternehmensentwicklung in Medizintechnik und Industrie.
Wirtschaftliche Relevanz
Wert entsteht nicht erst im Verkaufsprozess.
Viele Faktoren, die Käufer später bewerten, entstehen Jahre vorher: Ergebnisqualität, Abhängigkeiten, Managementstruktur, Investitionsbedarf, Organisation und Zukunftsperspektive.
Wer diese Punkte erst betrachtet, wenn Käufer bereits am Tisch sitzen, hat oft weniger Handlungsspielraum. Die Optionsanalyse zeigt Ihnen deshalb nicht nur, wo Ihr Unternehmen heute steht, sondern auch, was Sie vor einem möglichen Verkaufsprozess noch beeinflussen können.
Je früher Sie die Käuferperspektive kennen, desto größer ist Ihr eigener Handlungsspielraum.
Käuferperspektive
Was Käufer prüfen – bevor über den Preis gesprochen wird
- nachhaltige Ergebnisqualität
- Abhängigkeit vom Inhaber
- Kundenkonzentration
- Lieferantenabhängigkeiten
- Managementstruktur
- Investitionsbedarf
- Working Capital
- Personalrisiken
- Marktposition
- Wachstumsperspektive
- Nachfolgefähigkeit
- Zukunftsfähigkeit
Diese Faktoren entscheiden mit darüber,
- ob Käufer Interesse entwickeln,
- wie sie Risiken bewerten,
- wie sie einen Kaufpreis begründen,
- und welchen Verhandlungsspielraum ein Verkäufer tatsächlich hat.
Abgrenzung
Warum wir bewusst vor dem Verkaufsmandat ansetzen
Viele M&A-Berater beginnen dort, wo der Verkaufsprozess startet. Wir setzen früher an.
Die transferis – consulting Optionsanalyse ist bewusst vom späteren Verkaufsmandat getrennt. Sie soll Ihnen zunächst eine unabhängige Entscheidungsgrundlage geben.
- Keine Vermarktung.
- Keine Käufersuche.
- Kein Verkaufsdruck.
Sondern Klarheit darüber,
- wie Ihr Unternehmen heute dasteht,
- welche Risiken Käufer sehen könnten,
- welche Werthebel bestehen,
- und ob ein Verkaufsprozess heute sinnvoll vorbereitet wäre.
Erst Klarheit. Dann entscheiden Sie selbst, ob und wie Sie weitergehen.
Unsere Perspektive
Beratung aus Unternehmer-, CEO- und Transaktionsperspektive
Ein Unternehmensverkauf ist keine reine Finanztransaktion. Er ist das Ergebnis vieler Jahre operativer Entscheidungen. Deshalb betrachten wir nicht nur Zahlen und Multiples, sondern ebenso Organisation, Management, Prozesse, Investitionsbedarf, Ergebnisqualität, operative Risiken, Abhängigkeiten und Zukunftsfähigkeit.
Die Optionsanalyse verbindet operative Unternehmensperspektive mit M&A- und Käuferlogik.
Persönlich. Erfahren. Unabhängig.
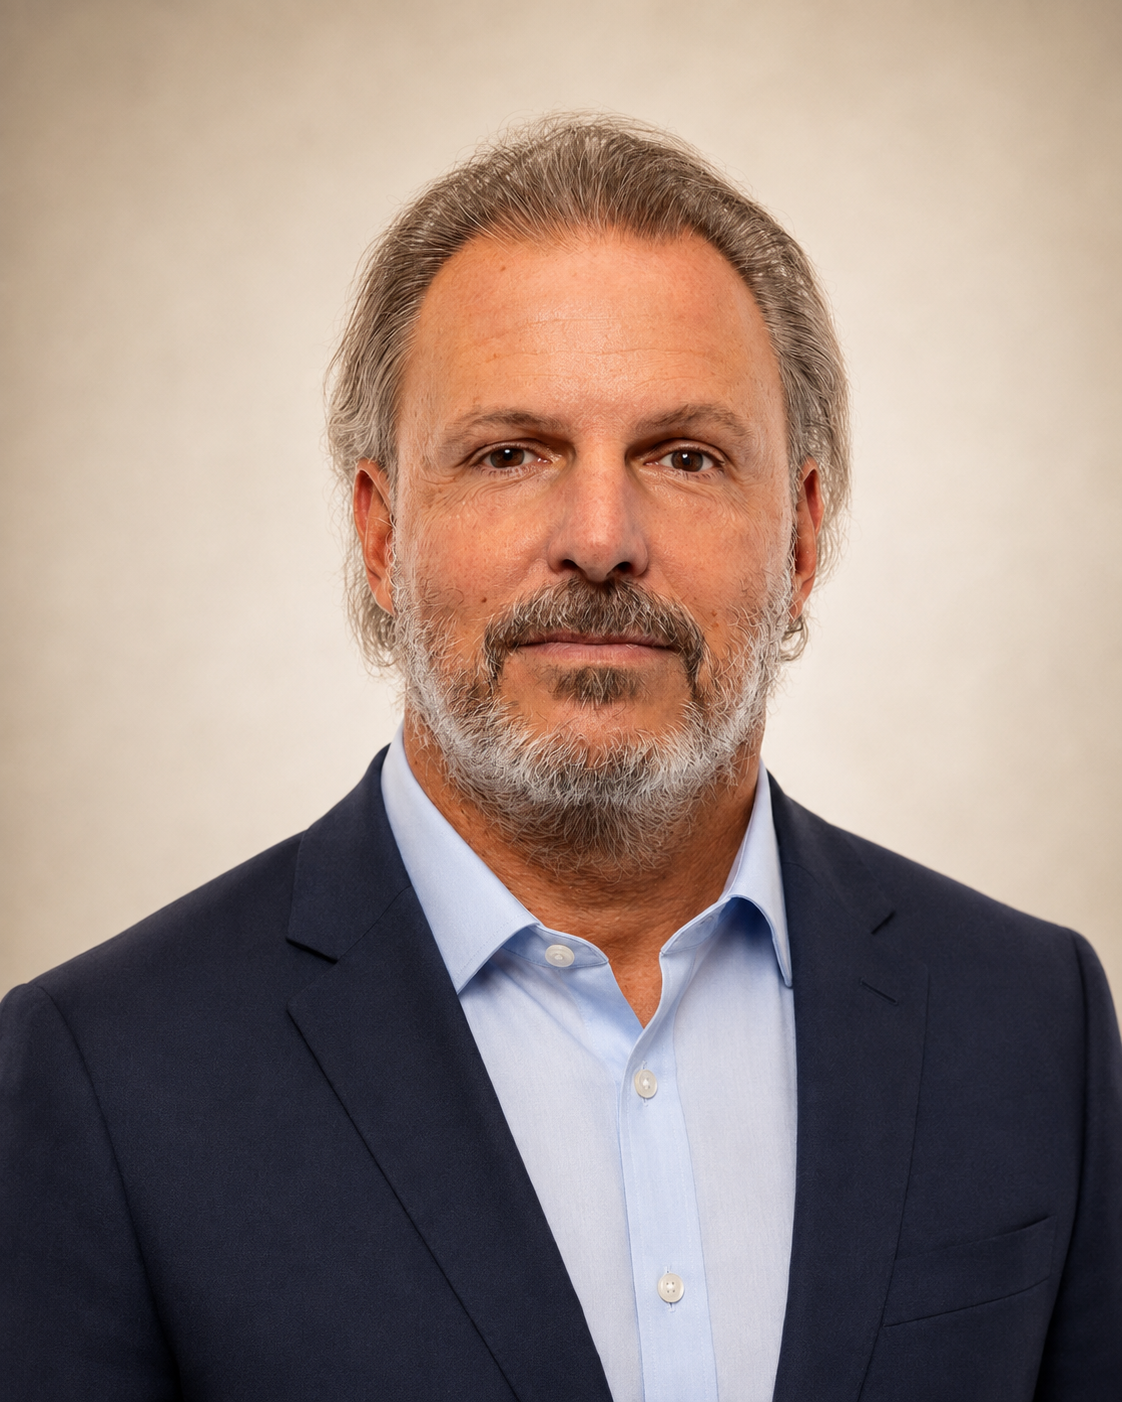
Rolf Naeder
Senior Advisor | Unternehmensentwicklung & M&A
Rolf Naeder verfügt über langjährige Erfahrung als CEO, COO und operativer Unternehmensleiter in mittelständischen und internationalen Unternehmensstrukturen. Seine Schwerpunkte liegen in Unternehmensentwicklung, Restrukturierung, Transformation, Standortkonsolidierung sowie der operativen Vorbereitung und Umsetzung komplexer Veränderungs- und Transaktionssituationen.
Seine Erfahrung verbindet strategische Entscheidungen mit der operativen Realität eines Unternehmens – insbesondere mit Blick auf Ergebnisqualität, Managementstrukturen, Inhaberabhängigkeiten, Werttreiber und die tatsächliche Umsetzbarkeit eines Unternehmensverkaufs.
- Langjährige CEO- und COO-Erfahrung
- Unternehmensentwicklung und Restrukturierung
- M&A-, Integrations- und Transformationssituationen
- Operative Perspektive auf Verkaufsfähigkeit und Werttreiber
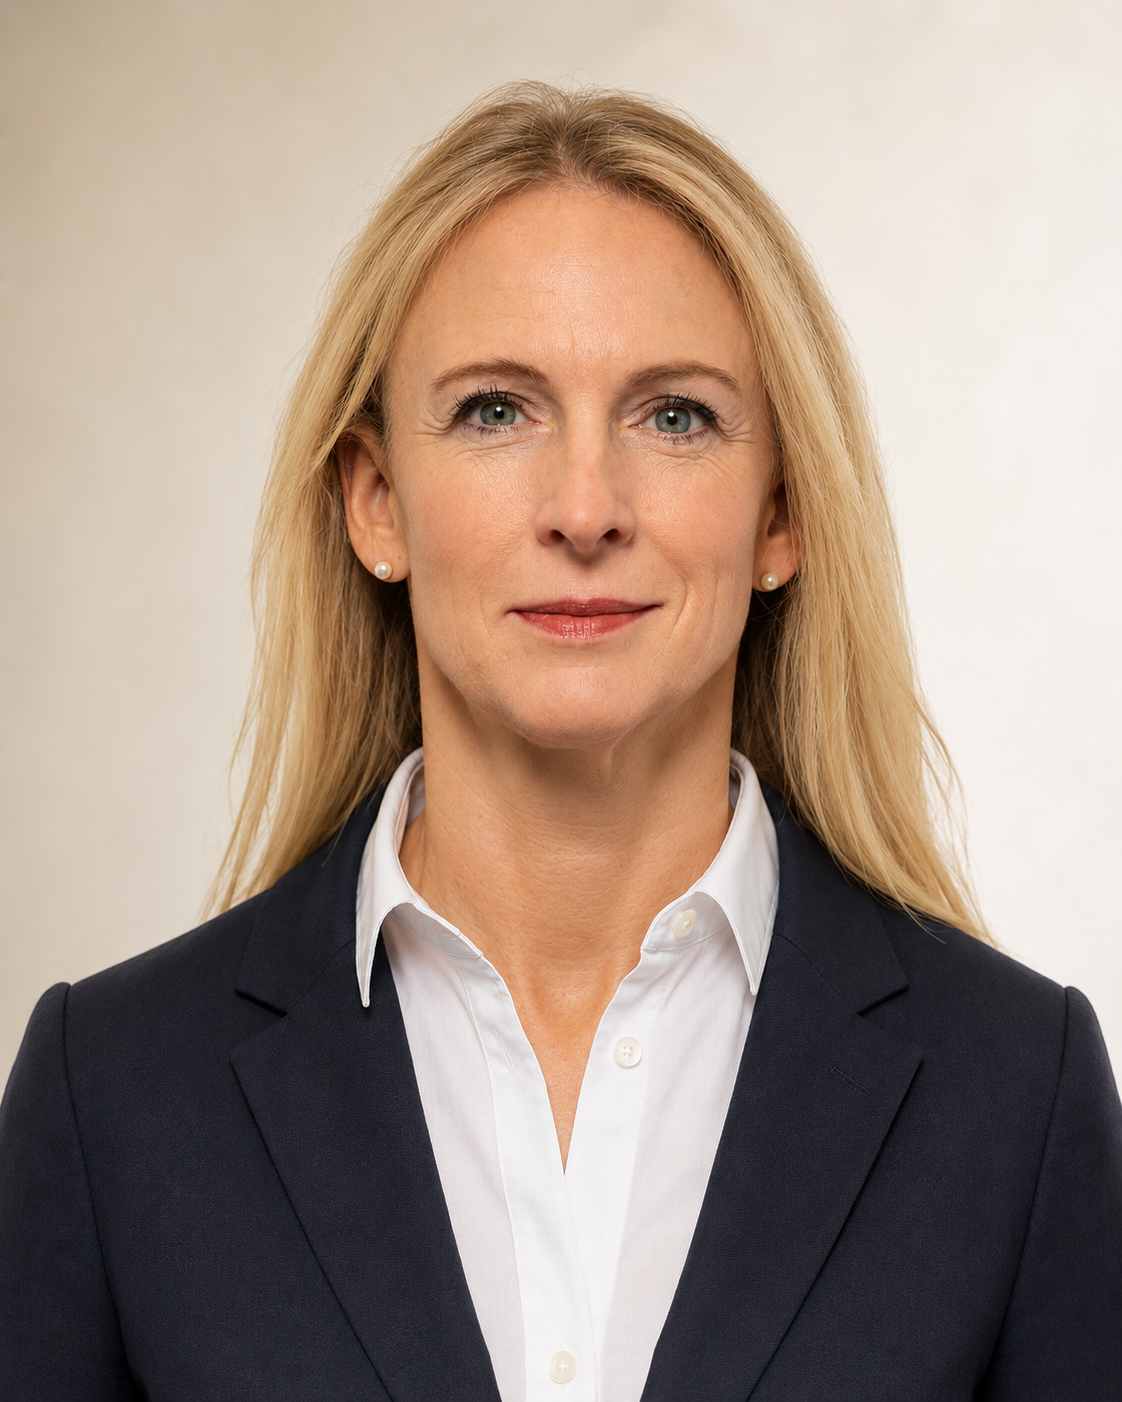
Dr. Annika Simone Bien
Geschäftsführerin | Rechtsanwältin | M&A & Corporate Advisory
Dr. Annika Simone Bien verfügt über langjährige Erfahrung in der rechtlichen und strategischen Begleitung von Unternehmen, Gesellschaftern und Transaktionen. Über zwölf Jahre war sie in verantwortlichen Funktionen bei Fresenius Medical Care tätig, zuletzt als Vice President Law, Regulatory, Pharma & Healthcare Strategies.
In diesem Umfeld begleitete sie komplexe unternehmerische, rechtliche und transaktionsbezogene Fragestellungen auf internationaler Konzernebene. Seit 2016 berät sie mit eigener Kanzlei und Beratungstätigkeit Unternehmen und Gesellschafter und hat dabei auch verschiedene M&A-Transaktionen im Mittelstand begleitet.
Seit 2024 ist sie darüber hinaus als General Counsel bei Eurofiber / NGN Fiber Network tätig.
- Über zwölf Jahre Führungserfahrung bei Fresenius Medical Care
- M&A-Erfahrung auf Konzern- und Mittelstandsebene
- Begleitung verschiedener Unternehmenstransaktionen
- Langjährige Beratung von Unternehmen und Gesellschaftern
Zwei Perspektiven. Eine Entscheidungsgrundlage.
Ein Unternehmensverkauf ist weder eine rein finanzielle noch eine rein rechtliche Entscheidung. Er betrifft Strategie, Organisation, Führung, Eigentümerinteressen, Bewertung, Risiken und die praktische Umsetzbarkeit gleichermaßen.
Genau deshalb verbindet die transferis – consulting Optionsanalyse unterschiedliche Perspektiven: operative Managementerfahrung, M&A- und Transaktionskompetenz sowie rechtliche und strategische Einordnung.
Unternehmerische Perspektive
Wie funktioniert das Unternehmen tatsächlich – und wo liegen operative Stärken, Abhängigkeiten und Risiken?
Transaktionsperspektive
Wie könnte ein Käufer oder Investor das Unternehmen beurteilen, und welche Handlungsoptionen sind realistisch?
Gesellschafterperspektive
Welche Lösung passt zu den persönlichen, wirtschaftlichen und strategischen Zielen des Unternehmers beziehungsweise der Gesellschafter?
Persönliche Beratung statt standardisiertem Prozess.
Jede Optionsanalyse wird individuell durchgeführt. Es gibt keinen automatisierten Online-Score und keine standardisierte Unternehmensbewertung.
Die Einschätzung basiert auf den bereitgestellten Unternehmensinformationen, dem persönlichen Unternehmergespräch und einer individuellen Analyse der konkreten Situation.
Der transferis – consulting Transaction Readiness Score dient dabei als strukturierter Rahmen – die eigentliche Bewertung erfolgt persönlich und individuell.
Analyseumfang
Was wir für Sie analysieren
- 01
Unternehmensentwicklung
- Umsatz
- Ergebnis
- Planung
- Ergebnisqualität
- 02
Werttreiber
- Profitabilität
- Capex
- Working Capital
- Wachstum
- 03
Risiken
- Kundenabhängigkeiten
- Lieferantenabhängigkeiten
- Personal
- Inhaberabhängigkeit
- Organisation
- 04
Käuferperspektive
- Attraktivität
- mögliche Käufergruppen
- strategische Logik
- Transaktionsfähigkeit
- 05
Wertperspektive
- marktübliche Multiples
- realistischer Wertkorridor
- mögliche Abschläge
- Wertsteigerungspotenziale
Analysefelder
Wir betrachten Ihr Unternehmen aus Käufersicht – und aus Ihrer Sicht.
- 01
Strategie & Markt
- Geschäftsmodell
- Marktattraktivität
- Wettbewerb
- Wachstum
- Zukunftsfähigkeit
- 02
Finanzen & Ertrag
- Umsatzentwicklung
- Ergebnisentwicklung
- EBITDA / EBIT
- Cashflow
- Ergebnisqualität
- Sondereffekte
- 03
Kunden & Abhängigkeiten
- Kundenkonzentration
- Großkunden
- Kundenbindung
- Märkte
- Branchenabhängigkeiten
- 04
Organisation & Management
- Führungsebene
- Managementstruktur
- Know-how
- Schlüsselpersonen
- Inhaberabhängigkeit
Eine zentrale Frage lautet: Funktioniert das Unternehmen auch ohne den heutigen Eigentümer?
- 05
Prozesse & Skalierbarkeit
- Prozessreife
- Strukturen
- Digitalisierung
- Dokumentation
- Skalierbarkeit
- 06
Risiken & Dealbreaker
- Kundenabhängigkeiten
- Investitionsstau
- rechtliche oder operative Risiken
- schwankende Ergebnisse
- Managementlücken
- fehlende Planung
- 07
Ihre persönlichen Ziele
- vollständiger Exit
- Teilverkauf
- weniger operative Verantwortung
- Vermögensdiversifikation
- Nachfolgesicherung
- Wachstumskapital
- weitere Beteiligung am Unternehmen
Handlungswege
Ein Verkauf ist nur eine Option.
Vollständiger Unternehmensverkauf
100-%-Verkauf an einen strategischen Käufer, Investor, Family Office oder anderen Erwerber.
Mehrheitsverkauf
Verkauf einer Mehrheit mit weiterer Beteiligung des bisherigen Unternehmers.
Minderheitsbeteiligung / Wachstumspartner
Kapital oder strategische Unterstützung aufnehmen, ohne die Kontrolle vollständig abzugeben.
Management-Buy-out
Übernahme durch das bestehende Management.
Management-Buy-in
Übernahme durch externe Unternehmer oder Führungskräfte.
Familieninterne Nachfolge
Übertragung innerhalb der Familie, gegebenenfalls kombiniert mit externem Kapital.
Verkauf derzeit nicht sinnvoll
Das Ergebnis kann ausdrücklich auch lauten: Noch nicht verkaufen. In diesem Fall zeigt transferis – consulting auf, welche Maßnahmen innerhalb der nächsten 12 bis 36 Monate sinnvoll sein können, um Risiken zu reduzieren, die Verkaufsfähigkeit zu verbessern und gegebenenfalls den Unternehmenswert zu erhöhen.
Unsere Empfehlung ist ergebnisoffen.
Sie richtet sich ausschließlich danach, welche Option für Sie und Ihr Unternehmen sinnvoll erscheint. Das Ergebnis kann ein Verkauf sein – ebenso aber eine gezielte Vorbereitung, ein Teilverkauf, eine Nachfolgelösung, die Aufnahme eines Investors oder die klare Empfehlung, derzeit nicht zu verkaufen.
transferis – consulting Framework
Wie transaktionsbereit ist Ihr Unternehmen?
Der transferis – consulting Transaction Readiness Score strukturiert die wichtigsten Faktoren, die für Käufer und Investoren relevant sind.
Beispielhafte Darstellung
Kein automatisierter Online-Algorithmus: Der Score entsteht in der individuellen Analyse und im persönlichen Unternehmergespräch.
Bewertungsdimensionen
- Marktattraktivität74
- Profitabilität78
- Wachstum62
- Kundenstruktur54
- Managementunabhängigkeit48
- Organisations- und Prozessreife66
- Transaktionsrisiken70
Stärken
- stabile Ertragslage
- attraktive Marktposition
- hohe Kundenbindung
Handlungsfelder
- hohe Inhaberabhängigkeit
- Kundenkonzentration
- fehlende zweite Führungsebene
Der Score ersetzt keine Due Diligence und keine Unternehmensbewertung. Er dient als strukturierte Darstellung der aktuellen Transaktionsreife.
Optionsanalyse anfragenWertperspektive
Was könnte den Unternehmenswert beeinflussen?
Ein Unternehmer, der über einen Verkauf nachdenkt, möchte verständlicherweise auch wissen, wie sein Unternehmen grundsätzlich aus Bewertungssicht eingeordnet werden könnte. Die Optionsanalyse beinhaltet deshalb eine indikative Wertperspektive.
- relevante Bewertungsmethoden
- EBITDA-/EBIT-Multiple-Logik
- relevante Kennzahlen
- typische Einflussfaktoren
- Werttreiber
- wertmindernde Faktoren
- gegebenenfalls indikative Bewertungsbandbreite
Klare Abgrenzung – nicht enthalten
- IDW-S1-Gutachten
- steuerliches Bewertungsgutachten
- garantierter Kaufpreis
Die tatsächliche Bewertung eines Unternehmens entsteht im Markt und hängt unter anderem von Käuferprofil, strategischem Fit, Wettbewerb im Verkaufsprozess, Finanzierung, Net Debt, Working Capital und Due-Diligence-Ergebnissen ab.
Ergebnis
Ihr Ergebnis: der transferis – consulting Options Report
Sie erhalten eine individuelle schriftliche Entscheidungsgrundlage von ca. 10–15 Seiten – ein professionelles Management-Dokument, keine Gesprächszusammenfassung. Der Report enthält beispielsweise:
- Executive Summary
- Ausgangssituation
- Ziele des Unternehmers beziehungsweise der Gesellschafter
- Transaction Readiness Score
- Stärken aus Käufersicht
- Risiken und potenzielle Dealbreaker
- strategische Handlungsoptionen
- mögliche Käufergruppen
- indikative Wertperspektive
- Einschätzung des geeigneten Transaktionszeitpunkts
- konkreter Maßnahmenplan
- klare Empfehlung von transferis – consulting
transferis – consulting
transferis – consulting Options Report
Optionsanalyse Unternehmensverkauf
Vertraulich
Transaction Readiness
68 / 100
Empfehlung
Verkauf grundsätzlich möglich. Vor Einleitung eines Verkaufsprozesses sollten jedoch insbesondere die Inhaberabhängigkeit und Kundenkonzentration reduziert werden.
Abstrakte Beispieldarstellung ohne reale Unternehmensdaten.
Ergebnis
Was Sie nach der Analyse wissen
- Wie verkaufsfähig ist mein Unternehmen heute?
- Welche Faktoren stärken meinen Unternehmenswert?
- Welche Risiken könnten Käufer kritisch sehen?
- Wo drohen Abschläge?
- Welche Käufergruppen könnten grundsätzlich passen?
- Was kann ich vor einem Verkaufsprozess noch beeinflussen?
- Ist mein Unternehmen heute bereit für den Markt?
- Welche nächsten Schritte sind strategisch sinnvoll?
Ablauf
So läuft die Optionsanalyse ab
- 01
Anfrage
Sie senden uns eine kurze Anfrage. Wir prüfen gemeinsam, ob die Optionsanalyse für Ihre Fragestellung geeignet ist.
- 02
Unterlagen & Vorbereitung
Sie erhalten einen strukturierten Fragebogen und übermitteln die wesentlichen Unternehmensinformationen.
- 03
Analyse & Unternehmergespräch
transferis – consulting analysiert die Unterlagen und führt mit Ihnen ein 90–120-minütiges strukturiertes Unternehmergespräch.
- 04
Options Report & Ergebnisgespräch
Sie erhalten Ihren individuellen transferis – consulting Options Report und besprechen die Ergebnisse in einem ca. 60-minütigen Abschlussgespräch.
Vorbereitung
Wenige Unterlagen. Klarer Analysefokus.
Die Optionsanalyse ist keine Due Diligence. Für eine fundierte Ersteinschätzung werden nur die wesentlichen Unternehmensinformationen benötigt.
Wichtiger Hinweis: Ist keine belastbare Mehrjahresplanung vorhanden, stellt dies kein Ausschlusskriterium dar. Das kann selbst eine relevante Erkenntnis im Hinblick auf die Transaktionsreife sein.
Benötigt werden insbesondere
- Jahresabschlüsse der letzten drei Geschäftsjahre
- aktuelle BWA beziehungsweise aktuelle Geschäftszahlen
- Umsatz- und Ergebnisentwicklung
- Mitarbeiterzahl
- Organisationsstruktur
- grobe Kundenstruktur
- wesentliche Produkte und Dienstleistungen
- relevante Märkte
- Gesellschafter- und Geschäftsführungsstruktur
- Rolle des Unternehmers im operativen Tagesgeschäft
- wesentliche Investitionen und Sondereffekte
- falls vorhanden: Umsatz- und Ergebnisplanung für die nächsten drei Jahre
Leistungsumfang
Im Detail: Was die Optionsanalyse umfasst
Strukturierte Vorbereitung
Analyse der wichtigsten Unternehmensinformationen und Finanzdaten.
90–120 Minuten Unternehmergespräch
Persönliche Analyse Ihrer Situation, Ihrer Ziele und Ihrer strategischen Möglichkeiten.
transferis – consulting Transaction Readiness Score
Strukturierte Einschätzung der aktuellen Verkaufs- und Transaktionsreife Ihres Unternehmens.
Analyse Ihrer Handlungsoptionen
Nicht nur Unternehmensverkauf, sondern auch Teilverkauf, Investor, MBO, MBI, Familiennachfolge oder gezielte Vorbereitung.
Indikative Wertperspektive
Einordnung der relevanten Bewertungslogik sowie der wesentlichen wertsteigernden und wertmindernden Faktoren.
transferis – consulting Options Report
Individuelle schriftliche Entscheidungsgrundlage mit konkreter Handlungsempfehlung.
Persönliches Abschlussgespräch
Besprechung der Ergebnisse, Optionen und möglichen nächsten Schritte.
Zielgruppe
Für wen ist die Optionsanalyse sinnvoll?
Die Optionsanalyse ist für Sie sinnvoll, wenn Sie …
- in den nächsten 1 bis 5 Jahren über einen Unternehmensverkauf nachdenken,
- wissen möchten, was Ihr Unternehmen heute realistisch wert sein könnte,
- vor einem Verkaufsprozess noch Werthebel nutzen möchten,
- zunächst Klarheit wollen, ohne sofort einen M&A-Berater mit dem Verkauf zu beauftragen.
Wenn Sie sich in mehreren Punkten wiederfinden, ist die Optionsanalyse ein sinnvoller erster Schritt.
Beratungsleistung
Klare Leistung. Klarer Preis.
Optionsanalyse Unternehmensverkauf
Sie wissen danach, was Ihr Unternehmen heute realistisch wert sein könnte, was Käufer kritisch sehen, welche Faktoren den Preis beeinflussen und was Sie vor einem Verkaufsprozess noch verbessern können.
Pauschalhonorar für die vollständige Optionsanalyse
2.950 €
zzgl. gesetzlicher Umsatzsteuer
Enthalten
- Analyse der Verkaufsfähigkeit
- Käuferperspektive
- Werttreiber und Risiken
- Wertkorridor
- Käufergruppen
- Handlungsempfehlungen
- persönliche Ergebnispräsentation
Keine Verpflichtung zu einem späteren M&A-Mandat.
Optionsanalyse anfragenBeauftragung erst nach persönlicher Abstimmung und Bestätigung des Leistungsumfangs.
Abgrenzung
Klare Leistung. Klare Abgrenzung.
Nicht Bestandteil der Optionsanalyse sind:
- rechtliche Beratung
- steuerliche Beratung
- Unternehmensbewertung nach IDW S1
- Due Diligence
- Vendor Due Diligence
- vollständiges Information Memorandum
- Datenraumerstellung
- konkrete Käuferidentifikation
- Käuferansprache
- Kaufpreisverhandlungen
- Vertragsverhandlungen
- vollständiger strukturierter M&A-Prozess
Vertrauen
Vertraulich. Unabhängig. Ohne Verkaufsdruck.
Die Entscheidung, ein Unternehmen zu verkaufen, ist sensibel. Deshalb behandeln wir jede Anfrage vertraulich.
Die Optionsanalyse verpflichtet Sie zu nichts.
Die Analyse soll Ihnen Klarheit geben – nicht Sie in einen Verkaufsprozess drängen.
Sie entscheiden nach der Analyse selbst,
- ob Sie verkaufen,
- wann Sie verkaufen,
- mit wem Sie verkaufen,
- oder ob Sie zunächst weiter am Unternehmen arbeiten.
FAQ
Häufige Fragen
Diskretion
Diskretion gehört zum Prozess.
Die Auseinandersetzung mit Verkauf, Nachfolge oder Beteiligung ist häufig eine der sensibelsten unternehmerischen Entscheidungen. Deshalb behandeln wir bereits die erste Kontaktaufnahme mit der gebotenen Zurückhaltung und Vertraulichkeit.
Wo steht Ihr Unternehmen heute?
Sie denken über einen Unternehmensverkauf nach, möchten aber zunächst wissen, wie Ihr Unternehmen aus Käufersicht dasteht? Mit der Optionsanalyse erhalten Sie eine unabhängige Entscheidungsgrundlage – bevor Sie sich für einen Verkaufsprozess entscheiden.
Vertraulich, persönlich und ohne Verpflichtung zu einem späteren M&A-Mandat.
Persönliche Rückmeldung
Keine automatisierte Beratung. Wir melden uns persönlich bei Ihnen.
Vertrauliche Behandlung
Ihre Anfrage und die darin enthaltenen Unternehmensinformationen behandeln wir diskret.
Keine Verpflichtung
Eine Anfrage verpflichtet weder zur Optionsanalyse noch zu einem späteren M&A-Mandat.